CDC Gabon lance OKIRA 241 : un véhicule d'épargne réglementée pour capter 100 milliards FCFA
Présenté au FONED 2026, le dispositif dual Okira / Okira 241 vise à capter l'épargne intérieure et diasporique pour financer les infrastructures souveraines
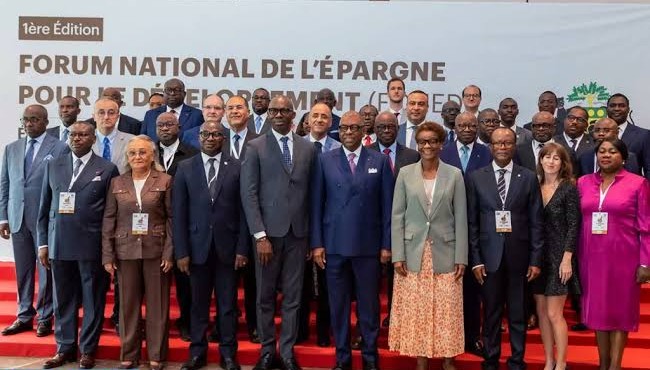
L a Caisse des Dépôts et Consignations (CDC) du Gabon a officialisé en septembre 2026, lors du 1er Forum National de l'Épargne pour le Développement (FONED), le lancement de son produit d'épargne réglementée OKIRA 241. L'objectif affiché : constituer un encours de 100 milliards de FCFA sur 10 ans. Adossé à une stratégie de collecte domestique et externe, ce véhicule à capital garanti ambitionne de transformer l'épargne nationale en ressource longue pour le financement de projets structurants.
Un véhicule de collecte réglementée à double compartiment. Dans un contexte de recherche de ressources longues endogènes, la CDC positionne OKIRA comme un instrument de mobilisation de l'épargne réglementée. Le dispositif se décline en deux compartiments distincts mais complémentaires : 1. OKIRA : le compartiment domestique, destiné aux résidents. Il vise la bancarisation de l'épargne et la canalisation des liquidités oisives du marché local. 2. OKIRA 241 / OKIRA 24 : le compartiment diaspora - le "241" faisant référence à l'indicatif téléphonique du Gabon. Il cible spécifiquement les Gabonais de l'étranger, identifiés par l'enquête DiasDev comme un gisement d'épargne à fort potentiel.
Le modèle de distribution repose sur une architecture ouverte : la commercialisation est assurée en synergie avec le réseau des institutions financières locales partenaires, agissant comme collecteurs délégués. Caractéristiques financières et structuration : Sur le plan technique, OKIRA se présente comme un produit d'épargne à vue / à terme à capital garanti par l'État via la CDC, tiers de confiance. Trois piliers ont été mis en avant pour sécuriser la collecte : Sécurité et Réglementation : Produit sous supervision CDC, offrant une garantie en capital et une traçabilité des flux, répondant à l'exigence première de la diaspora. Dématérialisation et Accessibilité : Parcours de souscription 100% digitalisé, permettant une collecte transfrontalière sans friction et une réduction des coûts opérationnels. Rendement attractif : Rémunération à taux administré, annoncée comme supérieure aux dépôts classiques, afin d'assurer un couple rendement / risque compétitif.
L'allocation des ressources collectées est fléchée. Il ne s'agit pas d'une épargne de placement classique mais d'une épargne de transformation : les encours seront alloués au financement d'actifs réels et d'infrastructures publiques à fort impact socio-économique, notamment le logement social et l'immobilier. Pour fluidifier cette intermédiation, la CDC envisage la création de véhicules d'investissement dédiés (SPV) et de structures de financement mixte et participatif (blended finance), avec pour objectif de mutualiser et d'atténuer le risque projet.
Avec OKIRA, la CDC initie ainsi un changement de paradigme : substituer une partie de la dette extérieure par une dette intérieure adossée à l'épargne nationale, faisant de cette dernière le moteur durable du financement du développement.